Domain fachplanungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachplanungsrecht.de um.
Sind Sie am Kauf der Domain
fachplanungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachplanungsrecht.de kaufen?
Kannst du mir bei meiner Wirtschaftshausaufgabe zur Investitionsrechnung helfen?
Ja, natürlich! Ich kann dir bei deiner Wirtschaftshausaufgabe zur Investitionsrechnung helfen. Bitte teile mir mit, worum es genau geht und welche Fragen du hast. **
Wie rechne ich die Investitionsrechnung in der Finanzmathematik am besten?
Die Investitionsrechnung in der Finanzmathematik kann auf verschiedene Weisen durchgeführt werden. Eine gängige Methode ist die Berechnung des Kapitalwertes, bei der die zukünftigen Zahlungsströme auf den heutigen Zeitpunkt abgezinst werden. Eine andere Methode ist die Berechnung der internen Zinsfußes, bei der der Zinssatz ermittelt wird, bei dem der Kapitalwert gleich null ist. Es ist wichtig, die geeignete Methode entsprechend der spezifischen Situation und den Zielen der Investition auszuwählen. **
Ähnliche Suchbegriffe für Investitionsrechnung
Top-Angebote
Produkte zum Begriff Investitionsrechnung:
-
Kruschwitz, Lutz: InvestitionsrechnungInvestitionsrechnung , Investitionsrechnungen sind Methoden, mit denen Investitionsentscheidungen auf objektiver Grundlage getroffen werden können. Ziel des Buches ist es, Studierenden in einer bestimmten Entscheidungssituation eine angemessene Form der Investitionsrechnung zu bieten und sie dazu in die Lage zu versetzen, diese selbst zu entwickeln. Das Buch skizziert die Grundlagen der Investitionsrechnung, wendet sich den wichtigsten Methoden der Investitionsrechnung zu und hebt die Annahme auf, dass Investitionsentscheidungen unter Sicherheit getroffen werden können. In der Neuauflage der seit über 40 Jahren erscheinenden, bewährten Publikation wurden insbesondere die Kapitel über Investitionsprogrammentscheidungen sowie Wahlentscheidungen (mit und ohne Steuern) aktualisiert. Zudem wurden die Literatur und die steuerrechtlichen Abschnitte auf den neuesten Stand gebracht. Aufgaben und Lösungen sind nunmehr in ein zeitgleich erscheinendes separates "Arbeitsbuch" (978-3-11-060955-4) integriert worden. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15. Auflage, Erscheinungsjahr: 20190801, Produktform: Leinen, Titel der Reihe: De Gruyter Studium##, Autoren: Kruschwitz, Lutz~Lorenz, Daniela, Auflage: 19015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 427, Abbildungen: 29 b/w and 22 col. ill., 140 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzwirtschaft~Investitionsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Literaturwissenschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Makroökonomie~Literatur: Geschichte und Kritik~Betriebswirtschaftslehre, allgemein, Sprache: Englisch, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVII, Seitenanzahl: 427, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 246, Breite: 174, Höhe: 30, Gewicht: 871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783110371734, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35918439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Unterschiede zwischen der statischen und der dynamischen Investitionsrechnung?
Die statische Investitionsrechnung betrachtet die finanziellen Auswirkungen einer Investition über einen festgelegten Zeitraum, ohne Veränderungen oder Anpassungen im Laufe der Zeit zu berücksichtigen. Die dynamische Investitionsrechnung hingegen berücksichtigt Veränderungen im Laufe der Zeit, wie beispielsweise Zinsen, Inflation oder Cashflows. Sie ermöglicht eine genauere Bewertung der Rentabilität einer Investition und berücksichtigt auch die Zeitpräferenz des Geldes. **
-
Was ist der Unterschied zwischen Flächennutzungsplan und Bebauungsplan?
Der Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt vor, welche Art von Nutzung in verschiedenen Gebieten vorgesehen ist, wie zum Beispiel Wohngebiete, Gewerbegebiete oder Grünflächen. Der Bebauungsplan hingegen ist detaillierter und konkretisiert die Vorgaben des Flächennutzungsplans für bestimmte Teilbereiche. Er legt fest, welche Art von Bebauung und Nutzung in einem konkreten Gebiet erlaubt ist und wie die bauliche Gestaltung aussehen soll. Bebauungspläne sind rechtlich verbindlich und müssen bei Bauvorhaben eingehalten werden, während der Flächennutzungsplan eher als Leitlinie für die langfristige Entwicklung dient. **
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige räumliche Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt einen groben Überblick über die vorgesehenen Nutzungen von Flächen, wie z.B. Wohngebiete, Gewerbegebiete oder Grünflächen. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der konkrete Vorgaben für die Bebauung und Nutzung eines bestimmten Gebiets macht. Er regelt z.B. die Art und Höhe der Bebauung, die Anordnung von Gebäuden und die Nutzung der Flächen. **
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt aufzeigt. Er legt die Nutzung von Flächen für verschiedene Zwecke wie Wohnen, Gewerbe oder Grünflächen fest. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der die konkrete Bebauung und Nutzung eines bestimmten Gebiets regelt. Er legt zum Beispiel fest, welche Art von Gebäuden dort errichtet werden dürfen und welche Abstände einzuhalten sind. **
Wie unterscheiden sich die verschiedenen Methoden der Investitionsrechnung und welche Vorteile bieten sie für Unternehmensentscheidungen?
Die verschiedenen Methoden der Investitionsrechnung umfassen die Kapitalwertmethode, die interne Zinsfußmethode und die Amortisationsdauer. Jede Methode bietet unterschiedliche Vorteile für Unternehmensentscheidungen, wie die Berechnung des Rentabilitätsgrades, die Ermittlung der Rentabilität einer Investition und die Berücksichtigung des Zeitwerts des Geldes. Unternehmen können die geeignete Methode je nach ihren spezifischen Anforderungen und Zielen auswählen. **
Was sind die wichtigsten Methoden der Investitionsrechnung und wie kann sie Unternehmen bei der Entscheidungsfindung unterstützen?
Die wichtigsten Methoden der Investitionsrechnung sind Kapitalwertmethode, interne Zinsfußmethode und Amortisationsrechnung. Sie helfen Unternehmen, die Rentabilität von Investitionen zu bewerten, Risiken abzuschätzen und langfristige finanzielle Auswirkungen zu analysieren. Durch die Anwendung dieser Methoden können Unternehmen fundierte Entscheidungen treffen und ihre Ressourcen effizient einsetzen. **
Top-Angebote
Produkte zum Begriff Investitionsrechnung:
-
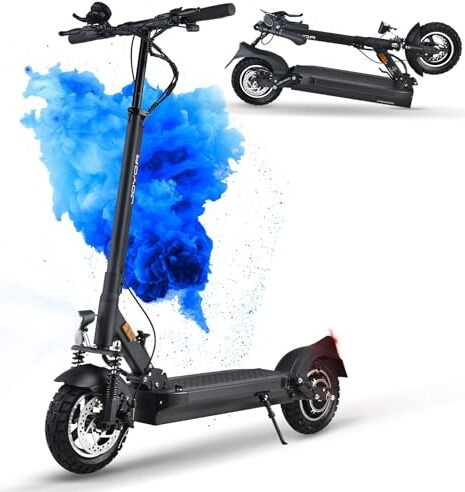
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis490,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burger, Alexander: InvestitionsrechnungInvestitionsrechnung , Grundlagen, Beispiele, Übungsaufgaben mit Musterlösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240514, Produktform: Kartoniert, Autoren: Burger, Alexander, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 177, Abbildungen: mit 18 Abbildungen, Keyword: CAPM; Capital Asset Pricing-Modell; Cashflow; Dean-Modell; Dynamische Verfahren; Finanzierung; Investition; Portfoliotheorie; Statische Verfahren, Fachschema: Investitionsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Finanzierung~Kreditwesen - Darlehen - Verbraucherkredit~Geschäft / Kreditgeschäft~Kreditgeschäft~Anlage (finanziell) - Geldanlage~Kapitalanlage~Finanzwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Kreditwesen und Kreditinstitute~Anlagen und Wertpapiere~Bankwesen und Finanzen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 189 Blätter, Länge: 224, Breite: 140, Höhe: 14, Gewicht: 288, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kruschwitz, Lutz: InvestitionsrechnungInvestitionsrechnung , Investitionsrechnungen sind Methoden, mit denen Investitionsentscheidungen auf objektiver Grundlage getroffen werden können. Ziel des Buches ist es, Studierenden in einer bestimmten Entscheidungssituation eine angemessene Form der Investitionsrechnung zu bieten und sie dazu in die Lage zu versetzen, diese selbst zu entwickeln. Das Buch skizziert die Grundlagen der Investitionsrechnung, wendet sich den wichtigsten Methoden der Investitionsrechnung zu und hebt die Annahme auf, dass Investitionsentscheidungen unter Sicherheit getroffen werden können. In der Neuauflage der seit über 40 Jahren erscheinenden, bewährten Publikation wurden insbesondere die Kapitel über Investitionsprogrammentscheidungen sowie Wahlentscheidungen (mit und ohne Steuern) aktualisiert. Zudem wurden die Literatur und die steuerrechtlichen Abschnitte auf den neuesten Stand gebracht. Aufgaben und Lösungen sind nunmehr in ein zeitgleich erscheinendes separates "Arbeitsbuch" (978-3-11-060955-4) integriert worden. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15. Auflage, Erscheinungsjahr: 20190801, Produktform: Leinen, Titel der Reihe: De Gruyter Studium##, Autoren: Kruschwitz, Lutz~Lorenz, Daniela, Auflage: 19015, Auflage/Ausgabe: 15. Auflage, Seitenzahl/Blattzahl: 427, Abbildungen: 29 b/w and 22 col. ill., 140 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzwirtschaft~Investitionsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Literaturwissenschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Makroökonomie~Literatur: Geschichte und Kritik~Betriebswirtschaftslehre, allgemein, Sprache: Englisch, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVII, Seitenanzahl: 427, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 246, Breite: 174, Höhe: 30, Gewicht: 871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783110371734, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35918439,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kannst du mir bei meiner Wirtschaftshausaufgabe zur Investitionsrechnung helfen?
Ja, natürlich! Ich kann dir bei deiner Wirtschaftshausaufgabe zur Investitionsrechnung helfen. Bitte teile mir mit, worum es genau geht und welche Fragen du hast. **
-
Wie rechne ich die Investitionsrechnung in der Finanzmathematik am besten?
Die Investitionsrechnung in der Finanzmathematik kann auf verschiedene Weisen durchgeführt werden. Eine gängige Methode ist die Berechnung des Kapitalwertes, bei der die zukünftigen Zahlungsströme auf den heutigen Zeitpunkt abgezinst werden. Eine andere Methode ist die Berechnung der internen Zinsfußes, bei der der Zinssatz ermittelt wird, bei dem der Kapitalwert gleich null ist. Es ist wichtig, die geeignete Methode entsprechend der spezifischen Situation und den Zielen der Investition auszuwählen. **
-
Was sind die Unterschiede zwischen der statischen und der dynamischen Investitionsrechnung?
Die statische Investitionsrechnung betrachtet die finanziellen Auswirkungen einer Investition über einen festgelegten Zeitraum, ohne Veränderungen oder Anpassungen im Laufe der Zeit zu berücksichtigen. Die dynamische Investitionsrechnung hingegen berücksichtigt Veränderungen im Laufe der Zeit, wie beispielsweise Zinsen, Inflation oder Cashflows. Sie ermöglicht eine genauere Bewertung der Rentabilität einer Investition und berücksichtigt auch die Zeitpräferenz des Geldes. **
-
Was ist der Unterschied zwischen Flächennutzungsplan und Bebauungsplan?
Der Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt vor, welche Art von Nutzung in verschiedenen Gebieten vorgesehen ist, wie zum Beispiel Wohngebiete, Gewerbegebiete oder Grünflächen. Der Bebauungsplan hingegen ist detaillierter und konkretisiert die Vorgaben des Flächennutzungsplans für bestimmte Teilbereiche. Er legt fest, welche Art von Bebauung und Nutzung in einem konkreten Gebiet erlaubt ist und wie die bauliche Gestaltung aussehen soll. Bebauungspläne sind rechtlich verbindlich und müssen bei Bauvorhaben eingehalten werden, während der Flächennutzungsplan eher als Leitlinie für die langfristige Entwicklung dient. **
Ähnliche Suchbegriffe für Investitionsrechnung
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige räumliche Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt einen groben Überblick über die vorgesehenen Nutzungen von Flächen, wie z.B. Wohngebiete, Gewerbegebiete oder Grünflächen. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der konkrete Vorgaben für die Bebauung und Nutzung eines bestimmten Gebiets macht. Er regelt z.B. die Art und Höhe der Bebauung, die Anordnung von Gebäuden und die Nutzung der Flächen. **
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt aufzeigt. Er legt die Nutzung von Flächen für verschiedene Zwecke wie Wohnen, Gewerbe oder Grünflächen fest. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der die konkrete Bebauung und Nutzung eines bestimmten Gebiets regelt. Er legt zum Beispiel fest, welche Art von Gebäuden dort errichtet werden dürfen und welche Abstände einzuhalten sind. **
-
Wie unterscheiden sich die verschiedenen Methoden der Investitionsrechnung und welche Vorteile bieten sie für Unternehmensentscheidungen?
Die verschiedenen Methoden der Investitionsrechnung umfassen die Kapitalwertmethode, die interne Zinsfußmethode und die Amortisationsdauer. Jede Methode bietet unterschiedliche Vorteile für Unternehmensentscheidungen, wie die Berechnung des Rentabilitätsgrades, die Ermittlung der Rentabilität einer Investition und die Berücksichtigung des Zeitwerts des Geldes. Unternehmen können die geeignete Methode je nach ihren spezifischen Anforderungen und Zielen auswählen. **
-
Was sind die wichtigsten Methoden der Investitionsrechnung und wie kann sie Unternehmen bei der Entscheidungsfindung unterstützen?
Die wichtigsten Methoden der Investitionsrechnung sind Kapitalwertmethode, interne Zinsfußmethode und Amortisationsrechnung. Sie helfen Unternehmen, die Rentabilität von Investitionen zu bewerten, Risiken abzuschätzen und langfristige finanzielle Auswirkungen zu analysieren. Durch die Anwendung dieser Methoden können Unternehmen fundierte Entscheidungen treffen und ihre Ressourcen effizient einsetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.