Domain fachplanungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachplanungsrecht.de um.
Sind Sie am Kauf der Domain
fachplanungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachplanungsrecht.de kaufen?
Was ist der Unterschied zwischen Flächennutzungsplan und Bebauungsplan?
Der Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt vor, welche Art von Nutzung in verschiedenen Gebieten vorgesehen ist, wie zum Beispiel Wohngebiete, Gewerbegebiete oder Grünflächen. Der Bebauungsplan hingegen ist detaillierter und konkretisiert die Vorgaben des Flächennutzungsplans für bestimmte Teilbereiche. Er legt fest, welche Art von Bebauung und Nutzung in einem konkreten Gebiet erlaubt ist und wie die bauliche Gestaltung aussehen soll. Bebauungspläne sind rechtlich verbindlich und müssen bei Bauvorhaben eingehalten werden, während der Flächennutzungsplan eher als Leitlinie für die langfristige Entwicklung dient. **
Was mindert die Steuerlast?
Was mindert die Steuerlast? Es gibt verschiedene Möglichkeiten, die Steuerlast zu mindern, wie z.B. die Nutzung von steuerlichen Freibeträgen, Abzugsmöglichkeiten für Werbungskosten oder Sonderausgaben, steuerliche Abschreibungen für Investitionen oder die Inanspruchnahme von steuerlichen Vergünstigungen wie z.B. Kinderfreibeträgen. Auch die Wahl der richtigen Steuerklasse oder die Nutzung von steueroptimierten Anlageformen können die Steuerlast reduzieren. Es ist wichtig, sich über die verschiedenen Möglichkeiten zur Steueroptimierung zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um die Steuerlast zu minimieren. **

Ähnliche Suchbegriffe für Steuerlast
Top-Angebote
Produkte zum Begriff Steuerlast:
-
Krüper, Julian: BaurechtBaurecht , Planen und Bauen im Rechtsstaat , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Beilage: broschiert, Autoren: Krüper, Julian~Herbolsheimer, Volker, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 317, Keyword: Ausbildung; Bauordnungsrecht; Bauplanungsrecht; Baurecht; Bundesrecht; Landesrecht; Lehrbuch; Rechtsanwendung; Staatsexamina; Verweisketten; application of law; building law; building planning law; building regulation law; chains of reference; education; federal law; state examinations; state law; textbook, Fachschema: Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Unternehmensrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Bauplanung~Rechtswissenschaft, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 317 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige räumliche Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt einen groben Überblick über die vorgesehenen Nutzungen von Flächen, wie z.B. Wohngebiete, Gewerbegebiete oder Grünflächen. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der konkrete Vorgaben für die Bebauung und Nutzung eines bestimmten Gebiets macht. Er regelt z.B. die Art und Höhe der Bebauung, die Anordnung von Gebäuden und die Nutzung der Flächen. **
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt aufzeigt. Er legt die Nutzung von Flächen für verschiedene Zwecke wie Wohnen, Gewerbe oder Grünflächen fest. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der die konkrete Bebauung und Nutzung eines bestimmten Gebiets regelt. Er legt zum Beispiel fest, welche Art von Gebäuden dort errichtet werden dürfen und welche Abstände einzuhalten sind. **
-
Wie mindern Sonderausgaben die Steuerlast?
Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und somit die Steuerlast mindern können. Wenn man Sonderausgaben in der Steuererklärung angibt, werden sie vom zu versteuernden Einkommen abgezogen, was zu einer Verringerung der Steuerlast führt. Typische Sonderausgaben sind beispielsweise Spenden, Krankenversicherungsbeiträge oder Beiträge zur Altersvorsorge. Durch die Berücksichtigung von Sonderausgaben können Steuerpflichtige ihre Steuerlast reduzieren und unter Umständen sogar zu einer Steuererstattung führen. Es ist wichtig, alle relevanten Belege und Nachweise für die Sonderausgaben aufzubewahren, um sie im Falle einer Prüfung durch das Finanzamt vorlegen zu können. **
-
Wie kann man die Steuerlast durch legale Mittel minimieren? Welche Faktoren beeinflussen die individuelle Steuerlast?
Die Steuerlast kann durch legale Mittel wie Steueroptimierung, Steuerabzüge und Steuervergünstigungen minimiert werden. Faktoren wie Einkommen, Familienstand, Wohnort, Vermögen und Art der Einkünfte beeinflussen die individuelle Steuerlast. Eine professionelle Steuerberatung kann helfen, die Steuerlast zu optimieren. **
Wie kann man die Steuerlast legal minimieren? Welche Auswirkungen hat die Steuerlast auf die Wirtschaft?
Um die Steuerlast legal zu minimieren, können Steuervorteile wie Freibeträge, Abschreibungen und steueroptimierte Anlagen genutzt werden. Eine hohe Steuerlast kann dazu führen, dass Unternehmen weniger investieren und weniger Gewinne erwirtschaften, was sich negativ auf die Wirtschaft auswirken kann. Eine niedrigere Steuerlast hingegen kann Anreize schaffen, mehr zu investieren und die Wirtschaft anzukurbeln. **
Wie kann man die Steuerlast verringern und welche Möglichkeiten gibt es, die Steuerlast legal zu minimieren?
Man kann die Steuerlast verringern, indem man steueroptimierte Anlagestrategien nutzt, wie z.B. die Nutzung von Freibeträgen, Steuerermäßigungen oder die Wahl von steuergünstigen Anlageformen. Zudem kann man durch die Nutzung von steueroptimierten Verträgen, wie z.B. Riester- oder Rürup-Verträgen, die Steuerlast legal minimieren. Eine frühzeitige steuerliche Beratung und Planung kann ebenfalls dabei helfen, die Steuerlast zu reduzieren. **
Top-Angebote
Produkte zum Begriff Steuerlast:
-
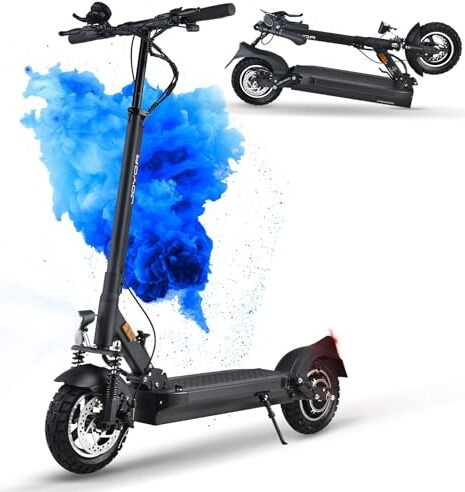
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis505,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches BaurechtÖffentliches Baurecht , Raumordnungsrecht, Städtebaurecht, Bauordnungsrecht , Rück- & Bremsleuchten > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231029, Produktform: Kartoniert, Titel der Reihe: Studium und Praxis##~Kurzlehrbücher für Studium und Praxis##, Autoren: Hoppe, Werner~Bönker, Christian~Grotefels, Susan~Kümper, Boas~Grüner, Johannes~Schieferdecker, Bernd, Redaktion: Hoppe, Werner~Bönker, Christian~Grotefels, Susan, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Windenergie; Planungssicherstellungsgesetz; COVID-19; Mindestabstände; Beschleunigtes Verfahren, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 793 Blätter, Länge: 239, Breite: 159, Höhe: 32, Gewicht: 966, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406591631 9783406526077 9783406496608 9783406379352 9783406341397 9783406084997, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 88160479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krüper, Julian: BaurechtBaurecht , Planen und Bauen im Rechtsstaat , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Beilage: broschiert, Autoren: Krüper, Julian~Herbolsheimer, Volker, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 317, Keyword: Ausbildung; Bauordnungsrecht; Bauplanungsrecht; Baurecht; Bundesrecht; Landesrecht; Lehrbuch; Rechtsanwendung; Staatsexamina; Verweisketten; application of law; building law; building planning law; building regulation law; chains of reference; education; federal law; state examinations; state law; textbook, Fachschema: Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Deutschland~Unternehmensrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Bauplanung~Rechtswissenschaft, allgemein~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Baurecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 317 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 466, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Flächennutzungsplan und Bebauungsplan?
Der Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt vor, welche Art von Nutzung in verschiedenen Gebieten vorgesehen ist, wie zum Beispiel Wohngebiete, Gewerbegebiete oder Grünflächen. Der Bebauungsplan hingegen ist detaillierter und konkretisiert die Vorgaben des Flächennutzungsplans für bestimmte Teilbereiche. Er legt fest, welche Art von Bebauung und Nutzung in einem konkreten Gebiet erlaubt ist und wie die bauliche Gestaltung aussehen soll. Bebauungspläne sind rechtlich verbindlich und müssen bei Bauvorhaben eingehalten werden, während der Flächennutzungsplan eher als Leitlinie für die langfristige Entwicklung dient. **
-
Was mindert die Steuerlast?
Was mindert die Steuerlast? Es gibt verschiedene Möglichkeiten, die Steuerlast zu mindern, wie z.B. die Nutzung von steuerlichen Freibeträgen, Abzugsmöglichkeiten für Werbungskosten oder Sonderausgaben, steuerliche Abschreibungen für Investitionen oder die Inanspruchnahme von steuerlichen Vergünstigungen wie z.B. Kinderfreibeträgen. Auch die Wahl der richtigen Steuerklasse oder die Nutzung von steueroptimierten Anlageformen können die Steuerlast reduzieren. Es ist wichtig, sich über die verschiedenen Möglichkeiten zur Steueroptimierung zu informieren und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um die Steuerlast zu minimieren. **
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige räumliche Entwicklung einer Gemeinde oder Stadt festlegt. Er gibt einen groben Überblick über die vorgesehenen Nutzungen von Flächen, wie z.B. Wohngebiete, Gewerbegebiete oder Grünflächen. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der konkrete Vorgaben für die Bebauung und Nutzung eines bestimmten Gebiets macht. Er regelt z.B. die Art und Höhe der Bebauung, die Anordnung von Gebäuden und die Nutzung der Flächen. **
-
Was ist der Unterschied zwischen einem Flächennutzungsplan und einem Bebauungsplan?
Ein Flächennutzungsplan ist ein übergeordnetes Planungsinstrument, das die langfristige Entwicklung einer Gemeinde oder Stadt aufzeigt. Er legt die Nutzung von Flächen für verschiedene Zwecke wie Wohnen, Gewerbe oder Grünflächen fest. Ein Bebauungsplan hingegen ist ein detaillierterer Plan, der die konkrete Bebauung und Nutzung eines bestimmten Gebiets regelt. Er legt zum Beispiel fest, welche Art von Gebäuden dort errichtet werden dürfen und welche Abstände einzuhalten sind. **
Ähnliche Suchbegriffe für Steuerlast
-
Wie mindern Sonderausgaben die Steuerlast?
Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und somit die Steuerlast mindern können. Wenn man Sonderausgaben in der Steuererklärung angibt, werden sie vom zu versteuernden Einkommen abgezogen, was zu einer Verringerung der Steuerlast führt. Typische Sonderausgaben sind beispielsweise Spenden, Krankenversicherungsbeiträge oder Beiträge zur Altersvorsorge. Durch die Berücksichtigung von Sonderausgaben können Steuerpflichtige ihre Steuerlast reduzieren und unter Umständen sogar zu einer Steuererstattung führen. Es ist wichtig, alle relevanten Belege und Nachweise für die Sonderausgaben aufzubewahren, um sie im Falle einer Prüfung durch das Finanzamt vorlegen zu können. **
-
Wie kann man die Steuerlast durch legale Mittel minimieren? Welche Faktoren beeinflussen die individuelle Steuerlast?
Die Steuerlast kann durch legale Mittel wie Steueroptimierung, Steuerabzüge und Steuervergünstigungen minimiert werden. Faktoren wie Einkommen, Familienstand, Wohnort, Vermögen und Art der Einkünfte beeinflussen die individuelle Steuerlast. Eine professionelle Steuerberatung kann helfen, die Steuerlast zu optimieren. **
-
Wie kann man die Steuerlast legal minimieren? Welche Auswirkungen hat die Steuerlast auf die Wirtschaft?
Um die Steuerlast legal zu minimieren, können Steuervorteile wie Freibeträge, Abschreibungen und steueroptimierte Anlagen genutzt werden. Eine hohe Steuerlast kann dazu führen, dass Unternehmen weniger investieren und weniger Gewinne erwirtschaften, was sich negativ auf die Wirtschaft auswirken kann. Eine niedrigere Steuerlast hingegen kann Anreize schaffen, mehr zu investieren und die Wirtschaft anzukurbeln. **
-
Wie kann man die Steuerlast verringern und welche Möglichkeiten gibt es, die Steuerlast legal zu minimieren?
Man kann die Steuerlast verringern, indem man steueroptimierte Anlagestrategien nutzt, wie z.B. die Nutzung von Freibeträgen, Steuerermäßigungen oder die Wahl von steuergünstigen Anlageformen. Zudem kann man durch die Nutzung von steueroptimierten Verträgen, wie z.B. Riester- oder Rürup-Verträgen, die Steuerlast legal minimieren. Eine frühzeitige steuerliche Beratung und Planung kann ebenfalls dabei helfen, die Steuerlast zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.